Domain amtz.de kaufen?
Wir ziehen mit dem Projekt
amtz.de um.
Sind Sie am Kauf der Domain
amtz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amtz.de kaufen?
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **

Ähnliche Suchbegriffe für Erhaltene
Top-Angebote
Produkte zum Begriff Erhaltene:
-
Handbuch Digitale VerwaltungHandbuch Digitale Verwaltung , Die Digitalisierung der öffentlichen Verwaltung ist längst beschlossene Sache. Das Online-Zugangsgesetz (OZG) beinhaltet eine reelle Chance für die Verbesserung der Qualität der öffentlichen Verwaltung. Aber wie kann die Umsetzung hin zu einer bürgerfreundlichen Verwaltung gelingen? Das Handbuch Digitale Verwaltung stellt für die Betroffenen, die Fachleute und die Entscheider:innen vertiefte Informationen bereit und soll eine Hilfestellung im Prozess der Digitalisierung öffentlicher Dienste sein. Die Herausforderung für die Digitalisierer bleibt allerdings: wie kann die praktische Umsetzung geleistet werden. Wie gestalten wir den Prozess der Veränderung? Können wir auf Beispiele zurückgreifen? Was können wir von unseren europäischen Nachbarn lernen? Wie nehmen wir die Bürger:innen und die Wirtschaft als User der Dienstleistungen mit? Wie werden die Beschäftigten einbezogen? Welche Qualifizierungsmaßnahmen sind erforderlich? Was muss beim Datenschutz beachtet werden? Das Handbuch Digitale Verwaltung zeigt auf, wer die digitale Verwaltung steuert, organisiert und kontrolliert. Umfassend dargestellt werden der rechtliche Rahmen, Ansätze zur Umsetzung der Digitalen Verwaltung, Vertriebswege der öffentlichen Verwaltung, die Aufgabenverteilung und Organisation der digitalen Verwaltung, Barrierefreiheit bei der elektronischen Kommunikation, Datenschutz und Datensicherheit, Anwendungsbereiche der Digitalisierung, Bürgerbeteiligung, Digitalisierung und demografischer Wandel. Die Herausgeber Hans-Henning Lühr, Staatsrat a.D. bei der Senatorin für Finanzen, Freie Hansestadt Bremen, Lydia Scholz, Studiendekanin an der Hochschule Bremen und Marc Groß, Vertreter des Vorstands der KGSt Köln bringen Ihre Praxiserfahrung in der Umsetzung Digitaler Verwaltung ein. Die Autoren der einzelnen Kapitel sind Praktiker aus der Verwaltung und Wissenschaftler, die das konzipierte Themenfeld sortiert und aufbereitet haben, damit die Alltagspraxis unterstützt werden kann. Zur 1. Auflage: "Das Buch ist für Praktiker wie für Wissenschaftler gleichermaßen interessant wie relevant. In seiner Darstellung des Ist-Status im Jahr 2019 kann es zur Einarbeitung in die Materie (etwa den Rechtsrahmen), zur Feststellung des Status quo bezogen auf das Onlinezugangsgesetz und zur Suche nach Anschauungsmaterial gleichermaßen herangezogen werden." (Apl. Prof. Dr. Margrit Seckelmann, Die öffentliche Verwaltung Ausgabe 19/2020) "Das Buch ist trotz seines Volumens kompakt und sinnig aufgebaut. Sehr hilfreich ist für Nicht-Fachleute auch der Anhang, der aus einem Glossar sowie Materialien zu den Digitalisierungsstrategien der Länder besteht." (Henrik Reimann, Fachzeitschrift: Alternative Kommunal Politik Ausgabe 04/2020) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Lühr, Henning~Scholz, Lydia~Groß, Marc, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 722, Keyword: Aufgabenverteilung und Organisation der Digitalisierung; Bürgerbeteiligung; Chancen durch Digitalisierung; Datenschutz und Datensicherheit; Digitale Verwaltung; Rechtlicher Rahmen; Vertriebswege, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 183, Höhe: 45, Gewicht: 1241, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erste erhaltene Tagebuchaufzeichnung, Gebundene Ausgabe von Franz Joseph Österreich, Tredition, 978-3-8472-6436-1Erste Erhaltene Tagebuchaufzeichnung, Gebundene Ausgabe Von Franz Joseph Österreich, Tredition, 978-3-8472-6436-1, Seitenanzahl: 16024,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Über Versuche zur Synthese von Oxychinolincarbonsäuren und über die dabei erhaltene Paraoxychinolincarbonsäure, Taschenbuch von Julius Altschul,Über Versuche Zur Synthese Von Oxychinolincarbonsäuren Und Über Die Dabei Erhaltene Paraoxychinolincarbonsäure, Taschenbuch Von Julius Altschul, Hansebooks, 978-3-7436-0322-6, Seitenanzahl: 5612,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **

Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erhaltene:
-
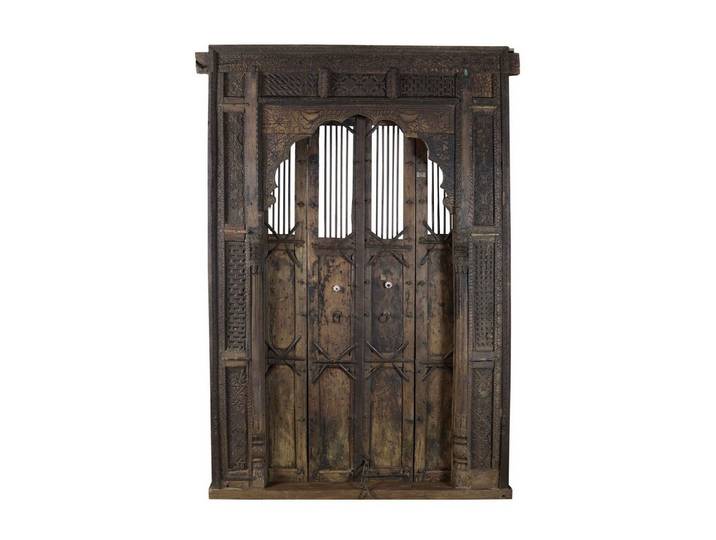
Luxury-Park-Direct Kommode Gut erhaltene indische Antik Tür Portal.Luxury ParkLuxury-Park-Direct Kommode Gut erhaltene indische Antik Tür Portal.Luxury Park. Maßangaben Breite Fachinnenmaß: 18 cm, Tiefe Fachinnenmaß: 182 cm, Höhe Fachinnenmaß: 275 cm,5899,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitale VerwaltungHandbuch Digitale Verwaltung , Die Digitalisierung der öffentlichen Verwaltung ist längst beschlossene Sache. Das Online-Zugangsgesetz (OZG) beinhaltet eine reelle Chance für die Verbesserung der Qualität der öffentlichen Verwaltung. Aber wie kann die Umsetzung hin zu einer bürgerfreundlichen Verwaltung gelingen? Das Handbuch Digitale Verwaltung stellt für die Betroffenen, die Fachleute und die Entscheider:innen vertiefte Informationen bereit und soll eine Hilfestellung im Prozess der Digitalisierung öffentlicher Dienste sein. Die Herausforderung für die Digitalisierer bleibt allerdings: wie kann die praktische Umsetzung geleistet werden. Wie gestalten wir den Prozess der Veränderung? Können wir auf Beispiele zurückgreifen? Was können wir von unseren europäischen Nachbarn lernen? Wie nehmen wir die Bürger:innen und die Wirtschaft als User der Dienstleistungen mit? Wie werden die Beschäftigten einbezogen? Welche Qualifizierungsmaßnahmen sind erforderlich? Was muss beim Datenschutz beachtet werden? Das Handbuch Digitale Verwaltung zeigt auf, wer die digitale Verwaltung steuert, organisiert und kontrolliert. Umfassend dargestellt werden der rechtliche Rahmen, Ansätze zur Umsetzung der Digitalen Verwaltung, Vertriebswege der öffentlichen Verwaltung, die Aufgabenverteilung und Organisation der digitalen Verwaltung, Barrierefreiheit bei der elektronischen Kommunikation, Datenschutz und Datensicherheit, Anwendungsbereiche der Digitalisierung, Bürgerbeteiligung, Digitalisierung und demografischer Wandel. Die Herausgeber Hans-Henning Lühr, Staatsrat a.D. bei der Senatorin für Finanzen, Freie Hansestadt Bremen, Lydia Scholz, Studiendekanin an der Hochschule Bremen und Marc Groß, Vertreter des Vorstands der KGSt Köln bringen Ihre Praxiserfahrung in der Umsetzung Digitaler Verwaltung ein. Die Autoren der einzelnen Kapitel sind Praktiker aus der Verwaltung und Wissenschaftler, die das konzipierte Themenfeld sortiert und aufbereitet haben, damit die Alltagspraxis unterstützt werden kann. Zur 1. Auflage: "Das Buch ist für Praktiker wie für Wissenschaftler gleichermaßen interessant wie relevant. In seiner Darstellung des Ist-Status im Jahr 2019 kann es zur Einarbeitung in die Materie (etwa den Rechtsrahmen), zur Feststellung des Status quo bezogen auf das Onlinezugangsgesetz und zur Suche nach Anschauungsmaterial gleichermaßen herangezogen werden." (Apl. Prof. Dr. Margrit Seckelmann, Die öffentliche Verwaltung Ausgabe 19/2020) "Das Buch ist trotz seines Volumens kompakt und sinnig aufgebaut. Sehr hilfreich ist für Nicht-Fachleute auch der Anhang, der aus einem Glossar sowie Materialien zu den Digitalisierungsstrategien der Länder besteht." (Henrik Reimann, Fachzeitschrift: Alternative Kommunal Politik Ausgabe 04/2020) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Lühr, Henning~Scholz, Lydia~Groß, Marc, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 722, Keyword: Aufgabenverteilung und Organisation der Digitalisierung; Bürgerbeteiligung; Chancen durch Digitalisierung; Datenschutz und Datensicherheit; Digitale Verwaltung; Rechtlicher Rahmen; Vertriebswege, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 183, Höhe: 45, Gewicht: 1241, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
Ähnliche Suchbegriffe für Erhaltene
-
Erste erhaltene Tagebuchaufzeichnung, Gebundene Ausgabe von Franz Joseph Österreich, Tredition, 978-3-8472-6436-1Erste Erhaltene Tagebuchaufzeichnung, Gebundene Ausgabe Von Franz Joseph Österreich, Tredition, 978-3-8472-6436-1, Seitenanzahl: 16024,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Über Versuche zur Synthese von Oxychinolincarbonsäuren und über die dabei erhaltene Paraoxychinolincarbonsäure, Taschenbuch von Julius Altschul,Über Versuche Zur Synthese Von Oxychinolincarbonsäuren Und Über Die Dabei Erhaltene Paraoxychinolincarbonsäure, Taschenbuch Von Julius Altschul, Hansebooks, 978-3-7436-0322-6, Seitenanzahl: 5612,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhaltene Präsenz, Gebundene Ausgabe von Christian Gellinek, Peter Lang GmbH, Internationaler Verlag der Wissenschaften, 978-3-631-66119-2Erhaltene Präsenz, Gebundene Ausgabe Von Christian Gellinek, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66119-2, Seitenanzahl: 10227,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Durch anodische Auflösung erhaltene nano-poröse Siliziumschichten, Taschenbuch von Ferdinand Mwandingi, Verlag Unser Wissen, 978-620-4-12169-7Durch Anodische Auflösung Erhaltene Nano-poröse Siliziumschichten, Taschenbuch Von Ferdinand Mwandingi, Verlag Unser Wissen, 978-620-4-12169-7, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.